Bagatellschaden · Parkrempler · kleine Dellen
Kurzgutachten bei Bagatellschäden in Berlin
Die kosteneffiziente Alternative rund um die Bagatellgrenze
Dipl.-Ing. Benjamin Sécrit
Kleiner Schaden, große Unsicherheit? Wir sagen Ihnen ehrlich, ob ein Kurzgutachten genügt oder ein Vollgutachten nötig ist – und dokumentieren Ihren Schaden beweissicher, damit Sie auf keinem Teil sitzenbleiben.
- ✓Ehrliche Ersteinschätzung: Kurz- oder Vollgutachten?
- ✓Jederzeit auf ein Vollgutachten erweiterbar
- ✓Über der Bagatellgrenze zahlt die gegnerische Versicherung*
Der Kompromiss zwischen Voranschlag und Vollgutachten
Was ist ein Kurzgutachten?
Ein Kurzgutachten ist eine kompakte Variante des Kfz-Schadengutachtens. Es dokumentiert einen kleineren Fahrzeugschaden mit Reparaturkostenkalkulation, technischen Daten und Lichtbildern – aussagekräftiger als ein reiner Kostenvoranschlag, aber schlanker als ein Vollgutachten.
Zum Einsatz kommt es vor allem bei sogenannten Bagatellschäden – also Schäden, deren Reparaturkosten unterhalb der Bagatellgrenze liegen. Mit einem Kurzgutachten können Sie dem Schädiger bzw. dessen Versicherung die Schadenhöhe sauber beziffern und Ihre Beweise sichern.
Als unabhängiges Ingenieur- und Kfz-Sachverständigenbüro beraten wir Sie ehrlich: Liegt der Schaden doch höher, weiten wir das Kurzgutachten auf ein vollwertiges Unfallgutachten aus.
Die entscheidende Schwelle
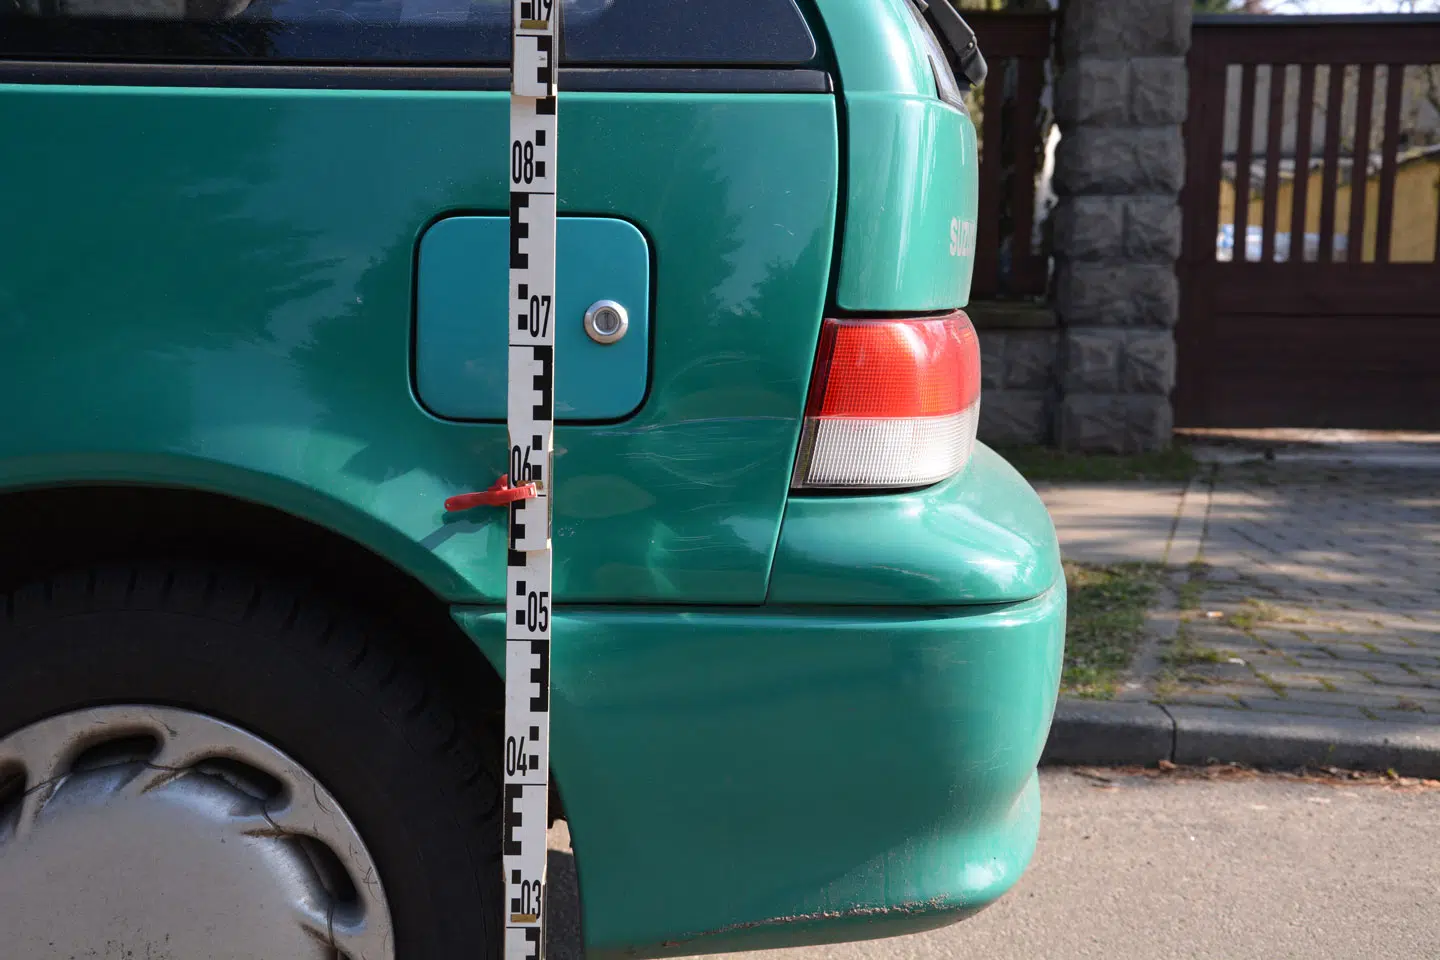
Was ist die Bagatellgrenze?
Die Bagatellgrenze ist die Schwelle, ab der die gegnerische Haftpflichtversicherung nach einem unverschuldeten Unfall die Kosten eines vollständigen Gutachtens tragen muss. Sie liegt je nach Gericht und Region üblicherweise zwischen etwa 700 und 1.000 Euro.
Eine starre gesetzliche Grenze gibt es nicht – die Rechtsprechung entscheidet nach Einzelfall. Wichtig ist: Maßgeblich sind die Brutto-Reparaturkosten inklusive Mehrwertsteuer. Ein Schaden von 850 Euro netto liegt brutto bereits bei rund 1.011 Euro und überschreitet die Grenze damit klar.
Unterhalb der Grenze besteht in der Regel kein Anspruch auf ein Vollgutachten – hier ist das Kurzgutachten die richtige Wahl.
Der Bagatellschaden ist oft größer als gedacht
Gerade bei modernen Fahrzeugen wird der Schaden schnell unterschätzt – und Versicherer wiegeln bei kleinen Schäden gerne ab.
Das Problem
„Das ist nur ein Kratzer“ – und die versteckten Kosten bleiben liegen
Hinter einer kleinen Delle oder einem Kratzer steckt bei heutigen Fahrzeugen oft mehr: beschädigte Sensoren, Kamera- oder Radarhalter für Assistenzsysteme, verschobene Trägerteile. Wird nur oberflächlich geschätzt, bleibt das unentdeckt.
Die Gefahr: Sie verlassen sich auf die Aussage „dafür brauchen Sie kein Gutachten“ – und bleiben am Ende auf einem Teil des Schadens sitzen.
Unsere Lösung
Ehrliche Besichtigung – und Ausweitung, wenn nötig
Wir besichtigen den Schaden, erkennen dank eigener Prüfhalle auch verdeckte Schäden und sagen Ihnen ehrlich, ob ein Kurzgutachten genügt. Überschreitet der Schaden die Bagatellgrenze, weiten wir auf ein Vollgutachten aus.
Ihr Vorteil: Sie haben die Gewissheit, dass der tatsächliche Schaden vollständig erfasst und korrekt beziffert wird.
Unsicher, ob Bagatelle oder mehr? Wir sehen es uns an.
Schnelle Ersteinschätzung · Vor-Ort-Service in ganz Berlin & Brandenburg · täglich 08:00–23:00 Uhr
Leistungsumfang
Das Kurzgutachten enthält
Auch das schlanke Kurzgutachten dokumentiert Ihren Schaden nachvollziehbar und beweissicher.
- eine Reparaturkostenkalkulation nach Herstellervorgaben
- die technischen Daten Ihres Fahrzeugs
- eine Beschreibung der Schäden
- eine aussagekräftige Lichtbilddokumentation
- die Bezifferung der Schadenhöhe zur Vorlage bei der Versicherung
Bei der Kalkulation berücksichtigen wir die zutreffenden Stundenverrechnungssätze: bei neuen oder scheckheftgepflegten Fahrzeugen die Herstellervorgaben, ansonsten die ortsüblichen Sätze. Auch günstige Instandsetzungsmethoden wie Smart Repair beziehen wir ein.
Kosten
Was kostet das Kurzgutachten – und wer zahlt?
Die Kosten eines Kurzgutachtens entsprechen etwa denen eines Kostenvoranschlags einer Fachwerkstatt und liegen damit deutlich unter denen eines Vollgutachtens.
Überschreitet der Schaden die Bagatellgrenze, gehören die Gutachtenkosten zu Ihren Schadenersatzansprüchen und werden bei einem unverschuldeten Unfall in der Regel von der gegnerischen Haftpflichtversicherung getragen.
Handelt es sich tatsächlich um einen Bagatellschaden, besteht in der Regel kein Anspruch auf Kostenerstattung – dann tragen Sie die Kosten selbst. Alternativ genügt in solchen Fällen oft ein Kostenvoranschlag. Sprechen Sie uns an – wir klären das ehrlich mit Ihnen.
Abgrenzung
Kostenvoranschlag, Kurzgutachten oder Vollgutachten?
Drei Wege, einen Schaden zu dokumentieren – mit unterschiedlicher Aussagekraft:
Kostenvoranschlag: beziffert die reinen Reparaturkosten. Ausreichend bei ganz kleinen, klaren Schäden.
Kurzgutachten: dokumentiert zusätzlich Fahrzeugdaten, Schadenbeschreibung und Lichtbilder – der sinnvolle Kompromiss nahe der Bagatellgrenze, jederzeit erweiterbar.
Vollgutachten: erfasst zusätzlich Wertminderung, Wiederbeschaffungswert, Restwert und Nutzungsausfall – ab Schadenhöhen über der Bagatellgrenze und bei unklarer Schuldfrage die richtige Wahl. Mehr zu Ihren Ansprüchen auf der Seite Ihre Rechte nach dem Unfall.

Persönliche Beratung
Lassen Sie sich unverbindlich vom Experten beraten
Rufen Sie an oder schreiben Sie uns per WhatsApp – wir sagen Ihnen ehrlich, ob ein Kurzgutachten genügt, und kümmern uns um den Rest.
Dipl.-Ing. (FH) Benjamin Sécrit · ZAK-zertifizierter Kfz-Sachverständiger · VDI-geprüft nach VDI-MT 5900 Blatt 2
Das sagen unsere Kunden
Echte Stimmen, echte Erfahrungen
★★★★★
-
Ehrliche Beratung! Ich dachte, es sei nur eine Kleinigkeit – am Ende war der Schaden größer als gedacht und wurde sauber dokumentiert. Sehr zu empfehlen.
-
Sehr professionelle, nette und unbürokratische Unterstützung, gerne wieder. Schnelle Termine waren jedes Mal kein Problem.
-
Sehr freundlicher und professioneller Kfz-Gutachter. Besonders positiv war die ehrliche Beratung und die transparente Vorgehensweise. Jederzeit wieder!
Zertifiziert, geprüft und organisiert in anerkannten Fachverbänden


Kurzgutachten – häufige Fragen
Wann reicht ein Kurzgutachten und wann brauche ich ein Vollgutachten?
Ein Kurzgutachten genügt bei kleineren Schäden rund um die Bagatellgrenze (je nach Gericht etwa 700 bis 1.000 Euro brutto). Übersteigt der Schaden diese Grenze, ist die Schuldfrage unklar oder besteht Verdacht auf sicherheitsrelevante Schäden an Rahmen oder Achse, empfehlen wir ein Vollgutachten. Wir schätzen das bei der Besichtigung ehrlich für Sie ein.
Wer übernimmt die Kosten für das Kurzgutachten?
Liegt der Schaden über der Bagatellgrenze, trägt die gegnerische Haftpflichtversicherung bei einem unverschuldeten Unfall in der Regel die Kosten. Handelt es sich tatsächlich um einen Bagatellschaden, besteht meist kein Erstattungsanspruch – dann tragen Sie die Kosten selbst. Sie entsprechen etwa denen eines Kostenvoranschlags.
Was ist der Unterschied zwischen Kurzgutachten und Kostenvoranschlag?
Ein Kostenvoranschlag beziffert nur die Reparaturkosten. Ein Kurzgutachten dokumentiert zusätzlich die Fahrzeugdaten, eine Schadenbeschreibung und eine Lichtbildanlage – und hat damit eine deutlich höhere Aussagekraft und Beweiskraft gegenüber der Versicherung.
Warum sind die Brutto-Reparaturkosten entscheidend?
Für die Bagatellgrenze zählen die Reparaturkosten inklusive Mehrwertsteuer. Ein Schaden von 850 Euro netto liegt brutto bei rund 1.011 Euro und überschreitet die übliche Grenze damit klar – und damit besteht Anspruch auf ein Vollgutachten auf Kosten der gegnerischen Versicherung.
Kann ein Kurzgutachten später zum Vollgutachten erweitert werden?
Ja. Stellt sich bei der Begutachtung heraus, dass der Schaden die Bagatellgrenze überschreitet, weiten wir das Kurzgutachten auf ein vollwertiges Unfallgutachten aus – inklusive Wertminderung, Wiederbeschaffungswert und Nutzungsausfall.
* Übersteigen die Brutto-Reparaturkosten die Bagatellgrenze (je nach Gericht etwa 700 bis 1.000 Euro), werden die Gutachtenkosten bei einem unverschuldeten Haftpflichtschaden in der Regel von der gegnerischen Versicherung getragen. Bei einem echten Bagatellschaden besteht in der Regel kein Erstattungsanspruch.